
YOYO 举万物,举得起名创优品的第二曲线吗?
当“性价比”不再是唯一卖点,怎样能让年轻人持续复购?YOYO用一年时间把名创优品推上了自有 IP 的牌桌,29 元的南瓜头玩偶成为社交媒体新热点。自有 IP 的造星能力,让市场看到了名创优品从“IP 为零售导流”转向“零售为 IP 服务”角色的可能性。但今年 8 月发布的中期财报呈现的是另一幅画面:收入在涨,利润在退,自有 IP 能否托举起新的增长曲线仍有待观望。
一、上半年财报数据呈现反差
1.总收入不断上涨,单季度利润下滑
2026 上半年,名创优品总收入达到 115 亿元,同比增长 22.4%。毛利收入 50.9 亿元,毛利率 44.3%,与去年同期基本持平。归母净利润 9.62 亿元,同比增长 6.2%。
单看这几个数字并不难看,但值得注意的是:9.62 亿元的净利润里,包含了 AI 行业投资浮盈 2.77 亿元和永辉超市分占利润 0.60 亿元——投资收益撑起了利润增量;剔除汇兑损益后的经调整净利润为 12.2 亿元,同比反而下降 1.7%。
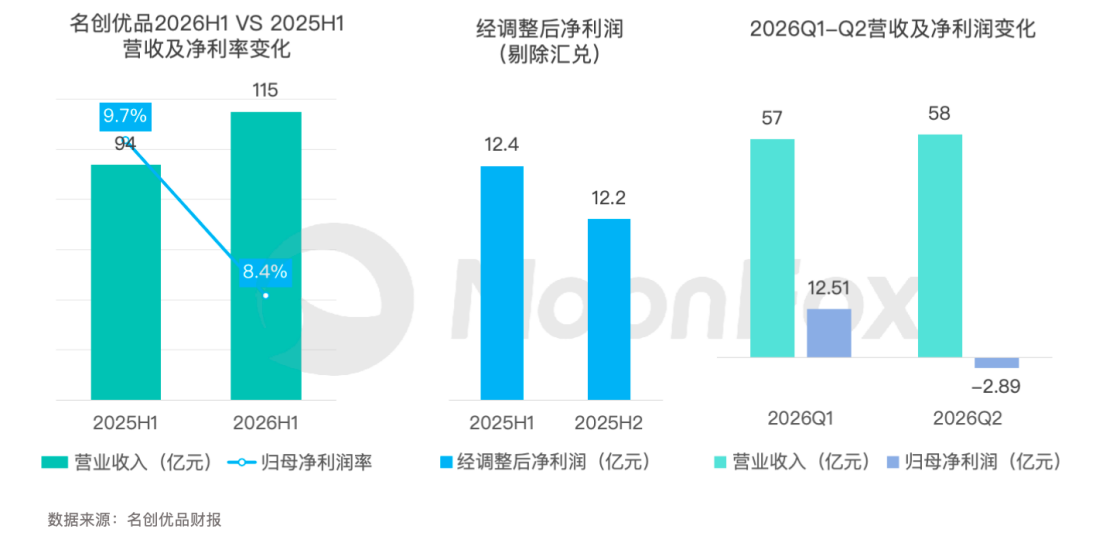
此外,二季度出现了明显拐点:二季度总收入 58.11 亿元、同比增长 17.0%,但归母净利润转为亏损 2.89 亿元。这一亏损主要来自一笔 5.97 亿元的 AI 行业投资公允价值浮亏,属非现金、非经营性项目,同一项目在一季度还有 8.75 亿元的浮盈。但即便剔除这项,二季度经调整净利润 5.88 亿元仍同比下降 10.5%,经调整净利率降至 10.1%(同比下滑 3 个百分点)。由此看来,到二季度,名创优品的主业盈利能力在真实收缩。
2.国内增长加速,海外增长减速
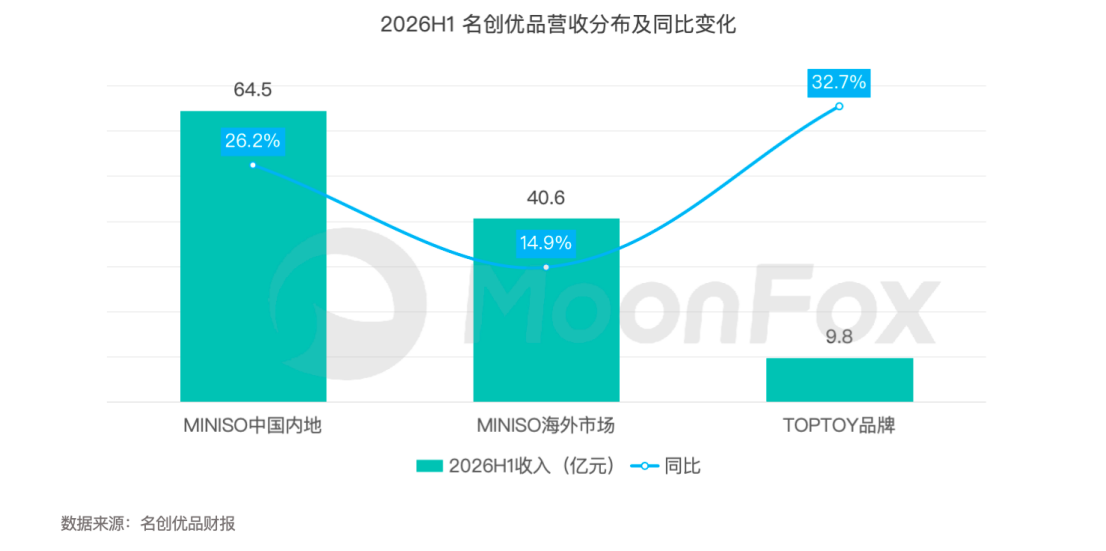
中国内地上半年收入 64.5 亿元,同比增长 26.2%,而且并非靠开店堆砌。二季度内地收入 32.22 亿元,同比增长 22.9%。
海外则明显降速,上半年收入 40.6 亿元、同比增长 14.9%,但二季度同比增幅仅有 9.1%,较一季度 21.9%的同比增速下滑显著。管理层将原因归于亚太、拉美市场的代理与分销商补库意愿放缓,上半年海外同店 GMV 出现低个位数下降。唯一强势增长的区域是北美,上半年收入同比增长 37.0%。
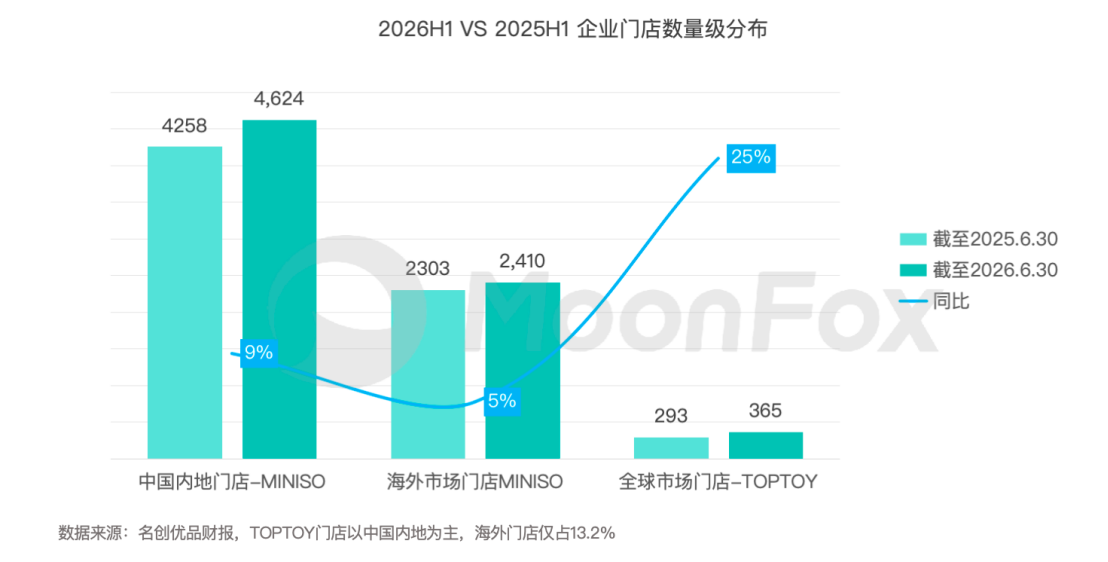
截至 6 月末,集团全球门店 8674 家,同比净增 769 家。其中海外直营店一年净增 216 家,海外代理门店年初至今净减 41 家。公司在财报中明确表示,正在主动关闭低效代理门店、放缓直营开店节奏。
门店结构发生变化,背后是企业利润结构的重排。CFO 在业绩会上披露的一组关键数字:上半年收入中,加盟收入占 47%(下降 2 个百分点)、代理收入占 12%(下降 4 个百分点)、海外直营收入占 25%(提升 3 个百分点)。这三者的赚钱能力完全不同:加盟和代理的经营利润率都在 30%以上,海外直营目前仍是低个位数亏损。由此看来,名创优品出让的是高利润率收入,接进来的是还在亏钱的收入。
二、YOYO出圈,自有 IP 带来正反馈
1、自有 IP 成为中期业绩最亮眼的部分
2025 年 6 月 YOYO 推出首个系列,定价 29 元起(仅有主流盲盒价格的一半)。在造型上,YOYO向上托举的姿态、抓握的手势以及可拆卸的手部配件,为消费者 DIY 预留了操作空间,“手里能放什么”成了一个开放命题。
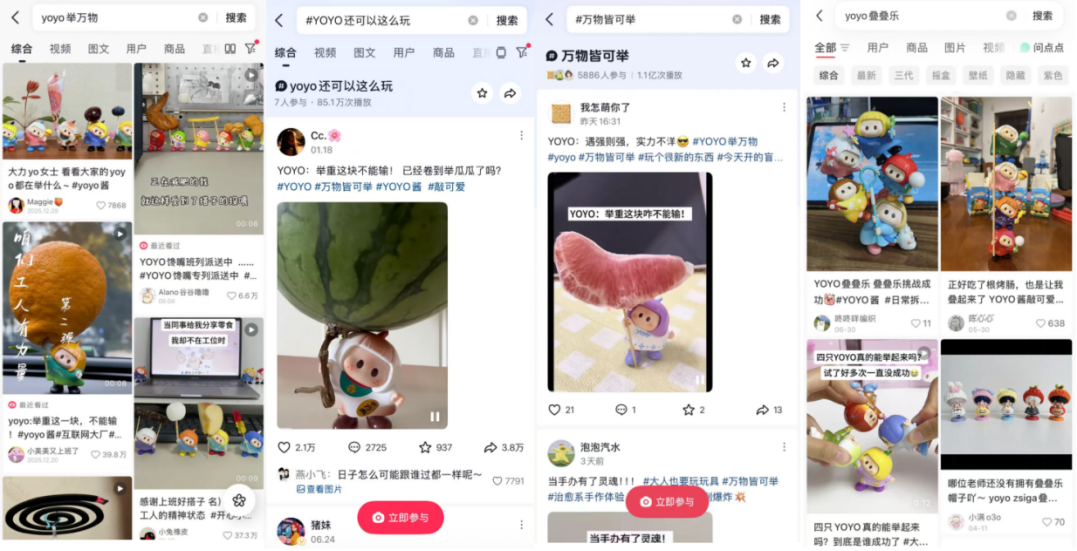
仅有一颗鸡蛋大小、价格低廉的 YOYO 玩偶出现在电脑显示器、鸡蛋盒、手办桌面等多种场景中,网友脑洞大开,用来举数据线、树叶、小花等,甚至有人发起“YOYO叠叠乐”的二创挑战。据不完全统计,“YOYO 举万物”的相关话题在全网浏览量已超 10 亿,原价 29 元的盲盒隐藏款在二手平台被炒到近三倍。
至此,情绪价值和社交属性,成为YOYO真正的卖点。
与此同时,产品销售曲线也呈上扬姿态:一季度销售 1.65 亿元,6 月和 7 月中国市场单月销售额连续破亿,8 月全球单月销售额突破 2 亿元创历史新高;上半年 YOYO 相关收入接近 5 亿元,集团年初设立的“自有 IP 全年 10 亿元”目标在 7 月底就已提前达成。
一年之内,YOYO 进入全球 53 个国家和地区,与迪士尼皮克斯《玩具总动员 5》的联名系列首月全球 GMV 即突破 1 亿元。
2、上半年经营策略着重“做大店+做厚 IP”
名创优品的乐园系门店(MINISO LAND/SPACE/FRIENDS 及 SUPER MINISO)在国内已落地约 100 家,坪效约为普通门店的两倍,回本周期多在一年以内,旗舰店 IP 产品占比超过 80%。
IP 经营上,除了轻资产的运营模式,名创优品开出最高 1000 万元年薪招募 IP 创作者,并提出“带 100 个中国 IP 走向世界”。这些投入直接体现在费用表上:上半年销售及分销开支 30.45 亿元,同比增长 39.6%,其中 IP 授权费 3.56 亿元(+48%)、推广及广告 3.83 亿元(+46%)、直营门店折旧及租金 10.23 亿元(+38.3%)。
3、自有 IP 的长期价值有待观望
名创优品用一年时间证明,超 8000 家门店、成熟的快反供应链和实时销售数据,能够把一个新 IP 快速推到全球消费者面前,并让它在与迪士尼这样的顶级 IP 联名时站上对等位置。自有IP也让公司拿回了定价权与品牌资产——过去名创优品在IP产业链里主要负责中下游的商品开发与销售,如今开始向价值链上游要空间。
名创优品打造自有 IP 的能力已经得以验证,尚未获得验证的,是持续性:
- 一是生命周期:在 YOYO 的爆发中,渠道资源倾斜与密集营销占了多重份量,其独立复购黏性需要更长时间检验,第二个完整年份的销售表现才是真正的试金石。
- 二是平台化复制能力:自有 IP 队列中,CHOUCHOU 作为接力者获得了不错的首发业绩(8 月上线的新品在全国 11 家核心门店首发当日全线售罄),但它能否成长为下一个量级的 IP,这决定名创优品拥有的到底是一个“平台”还是一个“爆款”。
- 三是利润转化:自有 IP 收入在增长,同期经调整净利率却在下滑——IP 投入的边际利润尚未转正,这恰恰是“加大投入”与“增厚利润”之间的核心矛盾。
由此看来,自有 IP 对名创优品的价值,短期内体现为品牌资产与毛利结构的改善,而非利润表的弹性。它的价值评估仍需要等待两个信号——新 IP 矩阵,以及海外直营业务的利润率拐点。
往期推荐:
极光月狐数据(MoonFox Data)是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,极光月狐数据先后推出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版)、品牌洞察数据(iBrand)、营销洞察数据(iMarketing)、金融另类数据等产品,以及提供极光月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,赋能商业精准决策。
2025 Internet Industry Annual Review Research Report
Bilibili: A "Forever Young" Platform with a Long-term Vision
Pop Mart Business Decoded: Measuring the Value of Emotional Consumption