
从GPU到高速互联:AI产业进入系统能力竞争时代
随着AI Agent时代的到来,大模型的长上下文处理与复杂推理模式推动Token调用量激增,数据中心承载压力持续攀升,各大云厂商陆续宣布上调资本性支出。2026年7月,Kimi K3 发布后 48 小时内,因用户请求量远超预估暂停C端新用户订阅;智谱GLMCoding Plan订阅开始采用完全透明的积分制度,严格统计输入、输出、缓存命中Token数量。行业竞争逻辑正在急剧转变,决胜关键从模型能力转向运营效率。高速互联作为提升推理效率、加强系统协同的关键技术,成为当前AI基础设施升级的重点方向。
一、AI 互联提速:中国上游基础设施产业亟待实现能力跃迁
在分布式推理架构设计下,一次复杂推理任务的处理,需要调用大量GPU进行“接力跑式”计算。为满足不断扩大的AI计算需求,目前已形成3种主要的算力系统扩展架构:Scale Across(跨数据中心扩展)、Scale Out(横向扩展)、Scale Up(纵向扩展)。
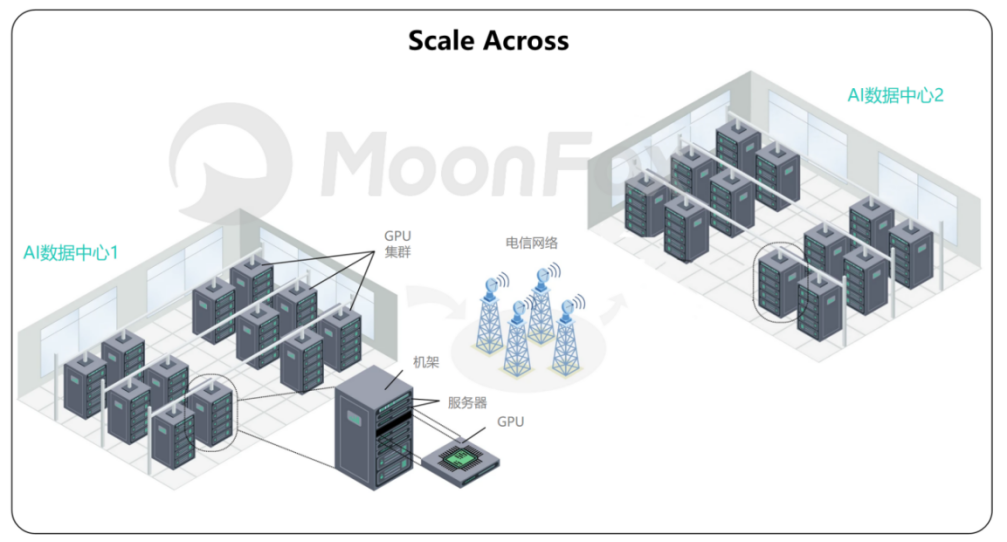
根据不同的连接范围和GPU规模,三类扩展架构分别形成了不同的网络协议、传输介质及关键硬件体系,孕育出差异化的产业竞争格局。
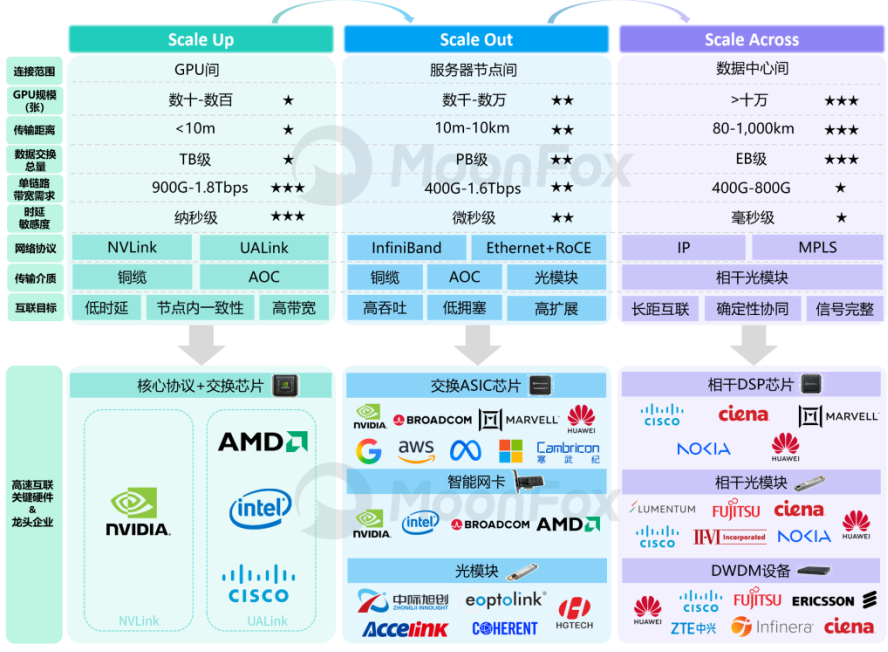
1. Scale Up 构筑AI 计算底座,决定产业最高话语权
ScaleOut和ScaleAcross主要建立在开放网络标准之上,重点解决节点间的数据传输问题。而Scale Up对节点内一致性和计算协同性提出极高要求,需要解决GPU之间的高速同步、统一内存访问以及集合通信等复杂计算任务。因此,其互联协议必须与GPU架构、内存系统以及软件栈进行深度协同设计,深入底层微架构和内存管理机制。架构内高度耦合的技术特性,使其天然具备较强的封闭属性,也就更容易形成由少数厂商主导的产业生态。
随着AI数据中心互联范围扩大,ScaleOut、ScaleAcross的发展也进一步建立在大量Scale Up节点基础之上,使Scale Up成为AI计算体系最底层的基础设施。掌握Scale Up体系的企业,不仅能够定义单节点计算架构,还能够持续影响AI集群的网络演进路径和生态选择,进而形成整个AI基础设施竞争中的核心控制力。
- 英伟达构建核心封闭生态,形成领先优势:ScaleUp生态高度集中于英伟达主导的NVLink 体系。NVLink、NVSwitch 与 CUDA、NCCL 等软件栈共同构成完整 AI 计算平台,形成极强的生态壁垒。下游云厂商一旦部署基于 NVLink、CUDA等体系构建的GPU服务器,后续扩展网络架构时,通常会优先选择与现有计算平台兼容、经过大规模验证的网络方案,而非重新设计整个计算体系。
- UALink 推进开放标准,培育替代生态:由 AMD、思科、英特尔等国外企业组成的UALink联盟正在积极推动开放GPU互联标准,希望降低AI加速器之间的互联壁垒,构建开放的Scale Up生态。但目前UALink仍处于生态建设阶段,在商业成熟度、软件支持和产业规模方面,尚未形成与NVLink相当的竞争能力。
- 国产GPU开始追赶,生态能力仍待完善:国内,虽然已出现寒武纪、摩尔线程、沐曦等GPU企业,但产品性能仍与英伟达存在明显代际差。另外,软件生态、与大规模客户验证的发展都需要较长时间积累,短期内国内企业仍难对标英伟达。
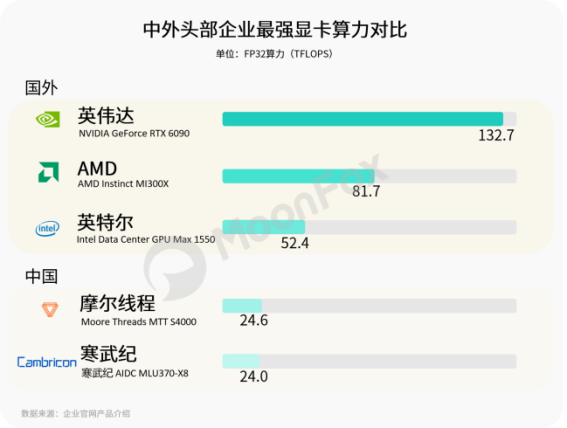
综上,当前中国企业在 GPU 底层架构与 Scale Up 生态构建方面仍存在明显短板,这种核心底座的缺失,将直接影响中国在全球 AI 产业格局中的地位与话语权。若无法在底层算力生态上实现根本性突围,中国AI产业将难以摆脱对外部技术体系的依赖。
2. 光互联技术升级,推动产业价值重新分配
当前,AI 高速互联产业已基本形成“美国定义--欧洲补强--中国制造”的全球分工格局,产业价值链分布逐步稳定,不同国家和地区在产业链中形成相对明确的竞争定位。
- 美国企业掌握 GPU、交换 ASIC 芯片、网络协议及系统架构等核心技术定义能力,构建起从 AI 计算芯片、高速互联协议到软件生态的完整体系,主导AI高速互联的发展方向,占据产业链附加值最高、话语权最强的核心环节。
- 欧洲企业依托长期积累的光通信技术优势,在相干 DSP芯片、高端 DWDM光传输系统等领域保持全球领先,为超长距离、大容量数据传输提供关键底层技术支撑,在全球高速光通信产业链中发挥重要补强作用。
- 中国企业则凭借光模块制造能力、供应链效率及规模化交付优势,占据全球光器件制造的重要位置。光模块作为中国最具竞争优势的环节,产品标准化程度较高,行业格局已趋于成熟,市场份额持续向头部企业集中。目前,中际旭创、新易盛、华工科技、光迅科技四家企业合计占据全球约45%的市场份额,其中,中际旭创市场份额达到约25%-30%,连续多年位居全球第一。
但随着AI集群规模持续扩大、网络带宽不断向1.6T乃至 3.2T演进,传统可插拔光模块逐渐暴露出电信号传输距离长、功耗高及散热压力增加等发展瓶颈。为进一步高效实现高速互联,光互联正在由标准化光模块技术逐步向共封装光学技术(CPO)、光输入输出技术(Optical I/O)等方向发展。其中,CPO 通过将交换ASIC芯片与光引擎进行共封装,大幅缩短电信号传输距离;Optical I/O则进一步将光互联能力集成至计算芯片内部,实现更高带宽密度、更低功耗的芯片级光互联。
相比传统光模块作为独立通信器件的产品形态,两种新技术要求光通信能力与计算芯片、先进封装及系统架构进行深度协同设计,光通信正在经历从独立连接器件向计算系统内生组件的范式重构。英伟达明确将 2026 年定为CPO 商用元年,其Spectrum-X硅光交换机与 Quantum-X InfiniBand 平台已启动小批量出货;博通也已推出业界首款超百 T级带宽的CPO以太网交换芯片。
未来产业核心价值将进一步向交换 ASIC 芯片、硅光芯片、以及先进封装等系统控制能力更强的环节迁移,产业竞争重点也将由单一器件制造能力,逐步转向系统级协同设计能力,下游云厂商将更加看重全链集成解决方案的提供能力。
综上,当前全球 AI 高速互联产业的核心控制权仍掌握在以英伟达为代表的海外企业手中,中国企业尚未进入决定产业话语权的 Scale Up 核心体系。过去,中国主要依靠光模块制造能力方面构筑国际竞争力。然而,随着光互联向CPO、Optical I/O等系统级技术演进,竞争边界正在被重新定义。对于长期凭借光模块制造挤入全球AI上游产业的中国而言,这不仅意味着原有竞争优势面临重构,更意味着产业参与空间可能进一步被压缩,当前必须加速将发展重心从制造能力向核心光芯片设计、系统架构定义、以及生态协同能力转移。
二、破局迹象初显:中国企业创新加速追击,展露新希望
尽管当前全球AI高速互联产业的话语权仍主要掌握在海外企业手中,但随着AI基础设施建设进入新一轮升级周期,国内也涌现出部分创新企业率先布局关键核心技术;头部企业也开始加快研发投入和产业生态合作,中国AI 基础设施产业开始进入能力重构的新阶段。
1. 补齐 Scale Up 底层能力,布局自主高速互联体系
近年来,国内企业开始围绕 GPU 互联协议、交换架构及AI 网络体系展开持续布局,推动自主高速互联体系建设。
- 清华大学团队创立的探微芯联公司已实现关键突破,其ACCLink+ACCSwitch技术,从底层通信协议、XPU通信模块、超高速交换芯片,到上层集合通信库、动态路由算法实现了100%自主可控。并且,该技术已经开始与寒武纪、摩尔线程等国内XPU领先厂商合作进行产品验证,共同探索自主GPU高速互联技术路线。其与摩尔线程合作开发的 MTTXPU 互联模块,延迟降至1.2 微秒,已接近英伟达NVLink的1.5微秒。
- 华为也于 2025 年 9 月推出灵衢(UnifiedBus)互联协议,吸引寒武纪、海光信息、中科曙光等 30 余家厂商加入,成立国产超节点生态联盟。在单跳延迟方面,灵衢已经以 150 纳秒优于 NVLink 的 1.5 微秒。华为昇腾超节点已在国内部署超750套,覆盖互联网、运营商、金融、医疗、交通、制造等多个行业。
虽然国产高速互联技术在商业规模、生态成熟度及大规模验证经验方面仍与英伟达NVLink体系存在差距,但探微芯联、华为等企业的布局表明,中国AI基础设施产业正在尝试突破 Scale Up核心环节,从技术跟随向自主架构探索迈进,为未来构建自主可控的AI计算体系奠定基础。
2. 围绕 CPO 技术方向,加快向高价值环节延伸
随着光互联由标准化光模块向CPO、Optical I/O等系统级技术演进,国内光模块企业也开始加快技术升级步伐。
- 中际旭创作为光模块龙头,已于2026年建成首条CPO量产线,并宣布良率高达95%。其1.6T 硅光模块已通过英伟达 GB300架构认证并批量出货,占英伟达 CPO光模块采购份额的10%-15%。同时,中际旭创与英伟达在CPO技术路线和产品定义上保持深度协同,形成了“光模块+光引擎”的系统级能力。
- 新易盛、华工科技、光迅科技等企业也持续布局硅光、光引擎等关键技术,共同推动国内光通信产业向产业链上游延伸。其中,光迅科技已与英伟达共建CPO联合实验室,共同开发51.2T CPO交换机光引擎,并且技术已通过英伟达GB300架构兼容性测试。
- 华为海思也推出HI-ONE硅光引擎,尽管制程需依赖中芯国际14纳米工艺代工,但已实现内置光集成芯片技术,完成国内自主设计高速光电互联系统。
3. 提升产业协同能力,加速融入全球 AI 基础设施体系
在AI服务器和系统制造环节,中国企业也开始跻身全球核心供应链,通过与国际头部芯片厂商的深度合作,持续提升AI服务器、液冷系统及整机交付能力。
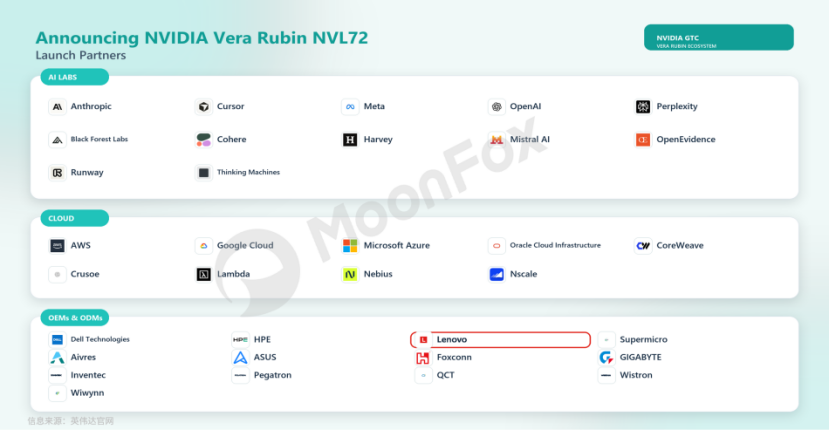
- 在 2026 年 GTC 大会黄仁勋公布的英伟达最新 Vera Rubin NVL72 合作方名单中,可以看到,联想已成功挤入OEM/ODM供应商名单,成为少数能够参与英伟达最新一代AI服务器系统制造的企业之一。2026年6 月,联想集团基础设施方案业务集团总裁 Ashley Gorakhpurwalla 表示,即将推出的第七代海神液冷技术,不仅是一项单点散热技术,而是一整套覆盖设计、部署与运维的系统级液冷架构,在出水温控、芯片级散热和系统级部署方面已形成完整方案。
- 浪潮信息、新华三等企业也在持续提升AI服务器、液冷系统及整机交付能力。其中,浪潮信息已将“All in 液冷”纳入发展战略,与英特尔共同发布全球首个针对液冷冷板服务器的参考设计方案《全液冷冷板系统参考设计及验证白皮书》。
随着更多企业布局芯片、网络、服务器、数据中心等环节的协同发展,中国AI基础设施产业已展现出由单点突破逐步向系统建设迈进的潜力。
三、趋势洞察:高速互联演进推动AI产业进入系统能力竞争时代
AIAgent技术的规模化落地,本质上正式开启了人类社会的生产工具大解放进程,底层基础设施建设的结构性变革已经不可逆转。随着大模型能力逐步趋同,决定产业竞争力的将不再只是单项技术突破。
高速互联看似是一场企业之间的效率之争,其背后是芯片、网络、服务器、数据中心乃至能源体系的协同升级。当前,全球头部科技企业已全面开启AI 基础设施储备竞赛。字节跳动持续加大 AI 数据中心、存储及网络体系建设投入,多次宣布上调AI基础设施相关资本性支出预期,2026 年预计达到 2,000 亿元;2026 年7 月,Meta宣布上调全年资本支出预期下限至 1300 亿美元(约合 8,773 亿元人民币);微软、谷歌、亚马逊等云厂商自研芯片、自建网络、自建数据中心已成为行业普遍现象。
与此同时,随着超大规模AI数据中心快速建设,能源供给、电网稳定性及社会基础设施保障的重要性持续提升。当前,能源约束与 AI基础设施扩张形成双向制约关系:一方面,极端天气严重影响AI数据中心稳定性,2026年4月,美国德卡萨斯州雷暴导致微软数据中心断电;另一方面,数据中心用电需求激增,能源使用过度导致全球气温不断上升,环境进一步恶化,Gartner公司预测,到2027年,40%的现有AI数据中心将因电力供应不足而面临运营困境。
产业竞争已经升级为一场国家系统能力竞争,算力资源、能源保障、基础设施建设能力、以及产业协同能力将共同决定一个国家 AI 产业发展的长期竞争优势。要在AI时代占据领先地位,真正需要补齐的不仅是某一项产品或技术,而是覆盖底层架构、能源保障及产业生态的完整 AI 基础设施体系。只有抓住高速互联技术升级带来的产业重构窗口,加快实现关键核心能力突破,才能避免现有优势环节被进一步削弱,在下一代全球 AI基础设施竞争中掌握更多主动权。
往期推荐:
极光月狐数据(MoonFox Data)是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,极光月狐数据先后推出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版)、品牌洞察数据(iBrand)、营销洞察数据(iMarketing)、金融另类数据等产品,以及提供极光月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,赋能商业精准决策。
.png)
AI办公 TOP 榜:竞逐原生智能体、加速商业化,行业步入体系化竞争阶段