大厂集体收敛,AI应用产业进入重构期
过去三年,大模型能力的快速发展催生了大量AI应用,互联网公司普遍采取内部赛马策略,允许不同团队推出独立产品。然而进入2026Q3,大厂陆续进入收敛模式,开始反向做减法。各大厂正在用实际行动向市场宣告——探索阶段已成过去,下半场淘汰赛正式开始。
一、大厂集体收拢边界,AI产品从分散探索转向主线经营
1、腾讯:强化生态内部互联,前台产品仍处于筛选期
腾讯是大厂中最先实施整合策略、但也是动作最温和的,主要打通腾讯生态内部应用,统一整合能力资源。6月,腾讯在腾讯云AI产业应用大会上首次发布“效率智能体工具集”,将刚上线不到3个月的WorkBuddy、QClaw,与元宝、ima和腾讯文档等王牌产品共同纳入效率智能体工具集,围绕个人提效、办公提效、企业提效三类需求提供整体解决方案;另外,将腾讯会议的AI能力明显向元宝收口,元宝可以代用户入会、托管会议,会议结束后结果进入元宝。7月,QClaw产品中心业务和相关团队被划转至WorkBuddy所在的云产品六部,产品仍继续运营;另外新发布首个自研创意智能体 Miora。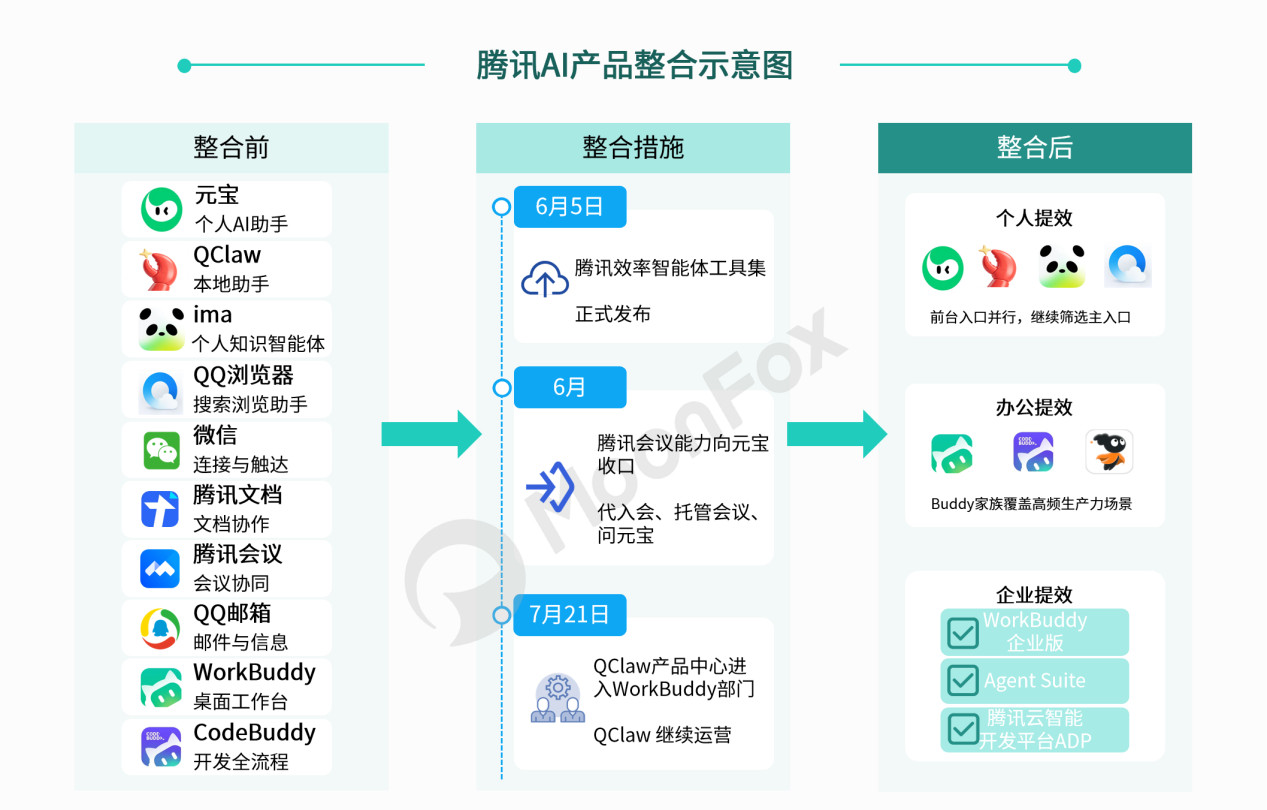
目前,腾讯产品矩阵明显进入收缩阶段,但前台会收于哪个单一入口,仍未给出答案。
2、阿里巴巴:两条路线并进,夯实产品架构基础
过去以“通义”品牌完整建立产品矩阵的阿里巴巴,此前先是整体改名,去“通义”化。最近,又从产品和模型两条线路同步整合,建立更集中稳固的AI产品架构。7月,阿里将QoderWork、悟空、MuleRun整合为千问办公;随后,万相3.0以“千问创作”板块进入千问主页。后台模型层,则通过Token Foundry集中Qwen、Wan等模型研发资源。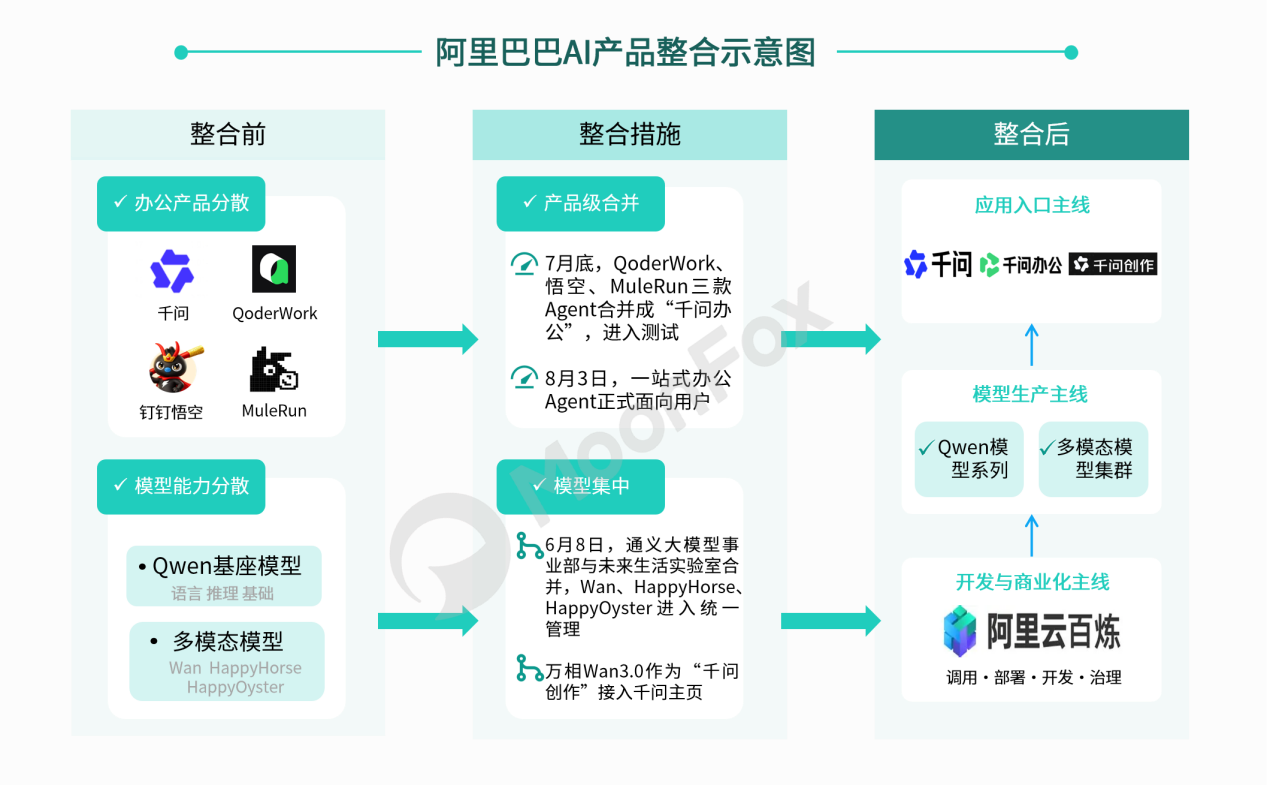
整合后,阿里形成“千问—千问办公—千问创作”的统一前台,分别承接通用、办公和创作需求;底层由Token Foundry统一供给模型能力,百炼承接企业开发与商业化,基本打通模型研发、产品分发与企业服务链路。
3、字节跳动:统一生产力能力,保留专业工作台
字节跳动此前形成了较为完整、同时也相对分散的AI产品矩阵,优势是探索范围广,但问题也很明显:产品之间逐渐出现能力重叠,多个团队都在开发Agent、知识检索、工具调用和复杂任务执行。
7月30日,飞书产品团队与豆包产品团队整合;8月24日,TRAE与扣子团队进一步并入豆包体系。8月25日,字节推出“豆包工作”,定位为面向生产力场景的Agent产品,并与飞书中的文档、组织信息和企业知识打通。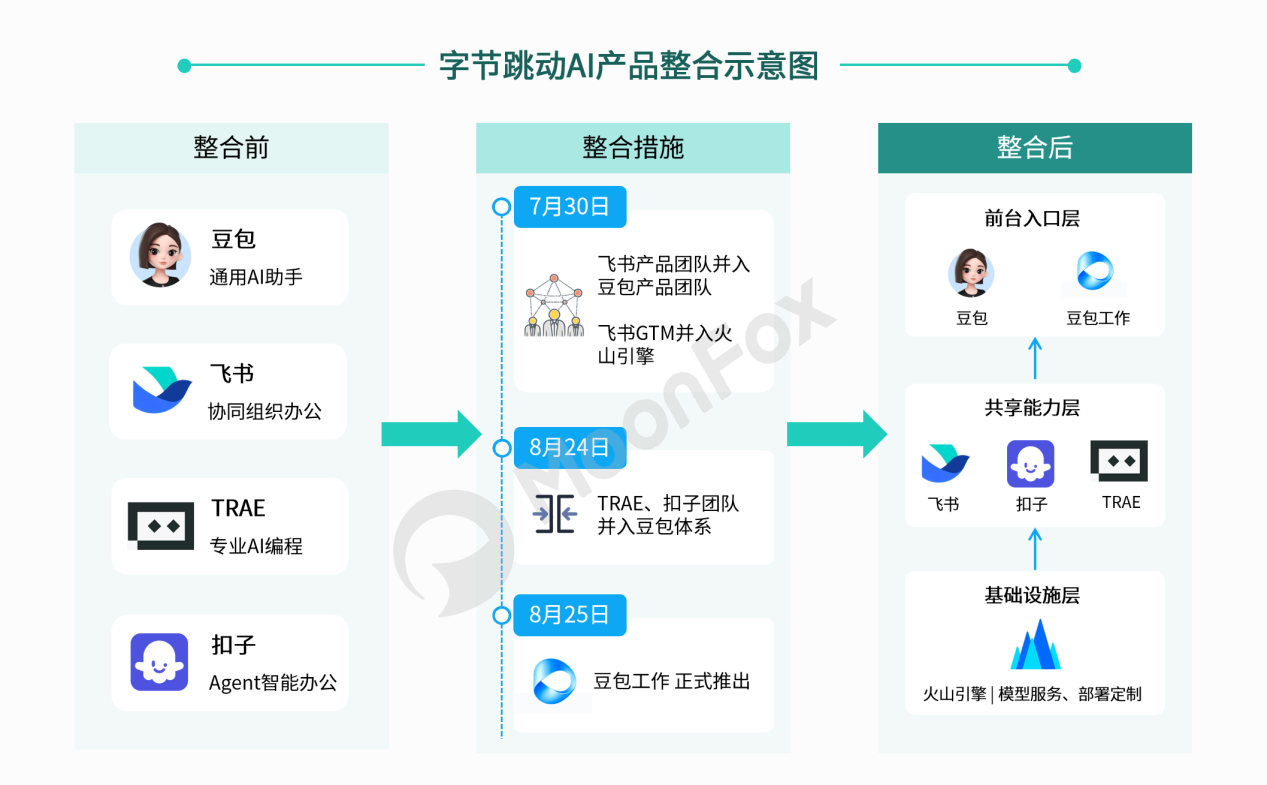
整合后,字节跳动并不是只剩一个应用入口,而是形成了三层次架构。前台保留通用助手、办公Agent,统一C端、B端入口,背后将AI生产力的底层能力和组织主线真正统一起来,全面展开商业化。
总体来看,腾讯、阿里、字节的调整路径虽然不同,但方向高度一致:AI产品正在从早期“多点试错、分散赛马”,进入“主线经营、能力归并”的新阶段。腾讯仍在筛选最终前台入口,阿里已经形成较清晰的“统一入口+模型底座+企业平台”架构,字节则通过组织与产品合并,率先完成生产力能力向豆包主线集中,在保留少数具备独立价值专业应用的前提下,共同推动AI软件从扩张期进入收敛期。
二、市场验证推动产业收敛,AI应用竞争进入商业化攻坚阶段
三家大厂此番集体收敛,并不是简单地减少产品数量,而恰恰说明行业已经开始从寻找方向过渡到确定方向,正式进入集中资源攻占核心市场的阶段。
1. 用户越来越集中在超级入口,分散应用难以建立规模优势
真实用户数据正在证明,AI产品供给虽然越来越丰富,用户需求却没有随之平均分散,反而持续向少数头部入口集中。月狐数据显示,2026年7月,字节旗下豆包以PC端4,406.9万DAU遥遥领先,同期扣子和TRAE分别为163.9万和163.8万,豆包约为二者的27倍。即便字节已经围绕Agent、编程、办公、内容创作等场景建立了较为完整的AI产品矩阵,用户仍然高度集中于豆包这一通用入口。
阿里也呈现出相同特征。夸克7月DAU达到1,965.7万,千问达到692.7万,而专业AI编程产品Qoder仅21.2万,Qoder Work进一步下降至7.1万。仅夸克和千问两款头部产品合计DAU,就已经达到统计范围内其余阿里AI产品合计DAU的约92倍。
腾讯的流量分布虽然没有字节和阿里的趋势突出,但同样存在明显的头部集中:元宝7月PC端DAU达到1,315万,腾讯云约144.5万,WorkBuddy约62.4万,元宝单一产品的DAU约为其余五款产品合计的6倍。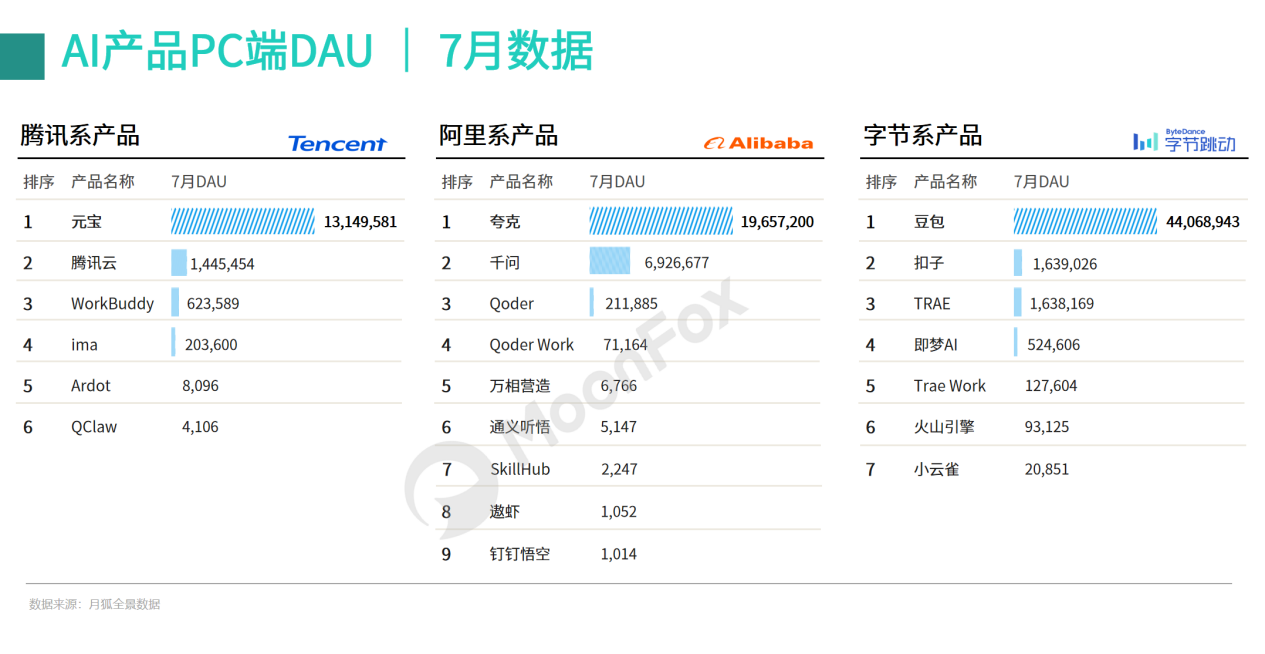
显然,独立办公Agent的流量规模远小于通用入口,除头部产品之外,其余产品均落入较长的流量尾部。大厂不得不重新计算一笔账,当通用AI已经能够处理文件、生成PPT、执行研究和调用工具,继续为每项能力维持一个独立品牌,就要重复支付研发、运营、市场推广和用户教育成本。从单一功能出发的Agent很难形成稳定入口,第一轮市场验证已经给出一个重要答案:AI时代并不需要与功能数量相对应的应用入口,用户更倾向于把需求集中交给少数能力足够全面的产品。当前,选择把流量交给少数头部产品,把原来独立获客的产品变成主入口中的能力模块,才更能有效建立规模优势。
2、Agent能力加速成熟,单点应用从独立产品退化为可调用Skill
如果说用户流量集中解释了大厂为什么要收敛,Agent能力提升则决定了为什么是现在。传统软件按照工作类型划分产品边界,用户需要先理解任务,再自行判断应该使用什么工具,过去一个相对独立的需求就能够支撑一个独立的软件入口。
当前,Agent正在改变这一逻辑。随着大模型的任务理解、规划和工具调用能力提升,AI开始替代用户完成工具匹配。例如面对分析销售数据并形成汇报PPT的需求,Agent可以自主拆解任务,并根据需要调用不同能力完成整个流程。软件使用逻辑由“人找工具”逐渐转向“AI根据任务调用工具”。
因此,大量AI产品的独立价值快速下降。搜索、翻译、写作、PPT生成、会议总结、知识整理、轻量数据分析等,过去可以分别形成一个AI应用,现在越来越容易被压缩成通用Agent中的一个Feature、Skill甚至侧边栏选项。产品的生存标准由能否解决一个独立需求,提高为是否拥有通用Agent无法替代的完整工作流。
因此,大厂此次收缩并不是简单放弃垂直能力,而是在重新定义这些能力的存在方式,只有拥有高频需求、深度工作流、专业交互和较高用户粘性的产品,才有必要继续保持独立入口。
3、商业模式逐步跑通,企业市场进入客户与数据的抢位期
产品收敛的另一动力来自商业化。AI需要持续承担模型训练、算力采购和数据中心建设等巨额投入,大厂必须尽快建立规模化收入来源,而办公和企业服务已率先验证付费路径。Menlo Ventures数据显示,2025年全球企业生成式AI支出达到370亿美元,较2024年的115亿美元增长超过220%,其中应用层支出约190亿美元,商业价值开始从基础设施向应用释放。
AI办公平台一旦接入企业组织架构、权限、文档、知识库、ERP和业务流程,将持续沉淀组织上下文、工作流和Agent配置。使用时间越长,更换平台的迁移成本越高。因此,大厂争夺的不只是一笔软件订阅收入,而是企业未来的AI工作底座。谁能率先进入企业核心数据与流程,谁就更可能形成长期客户锁定,也使当前竞争从产品试验迅速转向企业客户和核心工作流的商业化抢位。
综合来看,用户选择、技术演进与商业化验证正在共同压缩AI应用的试错空间。用户流量已经明确向头部入口集中,Agent又进一步消解单点工具的独立价值,而企业市场的规模化付费,则让核心客户和工作流成为必须尽早抢占的稀缺资源。随着产品边界持续收缩,一套新的AI产品竞争格局也开始显现。
三、从“1+N”走向“1+1+X”,AI软件产业进入重构期
从当前大厂的调整方向来看,AI应用产业正在形成新的分工方式。
过去两年,大厂普遍采用“1+N”模式:以一个通用AI助手为核心,同时围绕办公、编程、知识管理、内容创作等需求推出大量垂直应用。当前,随着用户选择、Agent能力和商业模式逐渐得到验证,这种依靠增加产品数量覆盖需求的模式正在失去必要性。未来更可能形成“1+1+X”的新结构。
第一个“1”是面向用户的超级AI入口。它不再只是一个聊天机器人,而是不断吸收搜索、研究、办公、创作、编程和工具调用能力,并通过Agent理解用户最终目的、拆解任务和调度不同工具。AI竞争的核心也将从拥有多少应用,转向一个入口能够完成多少任务。
第二个“1”是面向企业的AI开发与定制平台。企业需求高度复杂且难以标准化,需要连接内部数据、知识库、权限体系和业务流程,并针对具体场景搭建Agent。因此,百炼、火山引擎以及腾讯云相关平台所代表的企业AI基础设施,将成为大厂承接B端商业化的重要载体。前台超级入口争夺用户,后台企业平台则深入组织核心业务,两者共同构成AI商业化的主体。
“X”则是少数仍然能够保持独立的高价值专业应用。实际上,并非所有垂直软件都会被超级入口取代,编程、设计、视频制作等具有复杂交互和深度工作流的场景,仍需要专业产品承载。未来判断一款AI应用能否独立存在的标准,将不再是是否拥有独立功能,而是是否拥有超级Agent难以完全替代的专业体验、工作流和用户粘性。
新的竞争格局下,大量原本存在于前台的独立应用,将逐渐退到超级入口背后,转化为可以被Agent识别、组合和调用的Skill、工具与服务能力。“1+N”时代比拼的是谁能找到更多AI应用机会,而“1+1+X”时代比拼的将是谁能够占据超级入口、深入企业核心工作流,并拥有少数真正不可替代的专业产品。
此轮产业重构足以类比团购行业的“千团大战”,专业能力之外,商业效率将成为决定最终格局的关键变量。
往期推荐:
极光月狐数据(MoonFox Data)是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,极光月狐数据先后推出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版)、品牌洞察数据(iBrand)、营销洞察数据(iMarketing)、金融另类数据等产品,以及提供极光月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,赋能商业精准决策。